扫描下载APP
其它方式登录
AI超大规模企业资本开支激增引发巨额债务发行,加剧债券市场供给压力,压制科技股表现;美银指出AI投资热潮与'远离债券'(ABB)趋势形成结构性矛盾,科技债收益率达历史高位但被低估,风险资产真正解压需待2027年上半年地缘缓和、油价回落及加息周期结束。
美国机器人AI公司Physical Intelligence成立两年多,尚未产生公开营收,估值已飙升至200亿美元(约1400亿元人民币),核心驱动力是其三位顶尖高校教授领衔研发的通用机器人基础模型π系列,旨在让机器人理解物理世界并跨场景执行复杂任务;文章对比同行Skild AI的商业化进展,指出模型泛化能力、硬件适配性与真实产线稳定性仍是商业化关键瓶颈。
文章聚焦AI硬件快速发展中日益加剧的隐私困境,指出摄像头、麦克风等传感器深度嵌入汽车、智能眼镜、手表和家用机器人后,厂商以‘训练AI’为由持续索取用户及第三方数据,而用户已付费购买设备却未真正掌控数据用途。文章强调必须将隐私保护作为产品设计刚性成本,要求单独授权、明确边界、保障旁人权益,并质疑‘用隐私换进步’的合理性。
文章通过一线投资人与创业者的匿名访谈,揭示中国VC行业在AI热潮下集体追逐共识的深层机制:资本因LP压力、退出困境(依赖IPO)、同行焦虑而集中押注热门赛道(如大模型、具身智能、世界模型),创业者则被迫向热点靠拢以确保融资连续性;共识形成快、窗口期短,导致非共识项目融资困难,行业陷入‘击鼓传花’式循环。
生成式人工智能爆发导致半导体需求激增,但资源向AI数据中心倾斜,HBM、DRAM和NAND产能优先供应服务器,造成PC和智能手机内存短缺、成本飙升、出货量断崖式下滑;2026年Q3二者出货量分别同比降20.1%和22.0%,创历史最大跌幅,凸显AI繁荣与消费电子衰退并存的悖论。
氮化镓器件在消费级快充市场红利消退、价格战加剧、毛利率大幅下滑背景下,正加速向车规级OBC、48V辅助电源及AI数据中心HVDC电源等高附加值场景转型;但面临车规验证周期长、标准不完善、可靠性挑战及垂直结构产业化滞后等瓶颈,行业进入以可靠性与系统集成能力为核心的分化发展阶段。
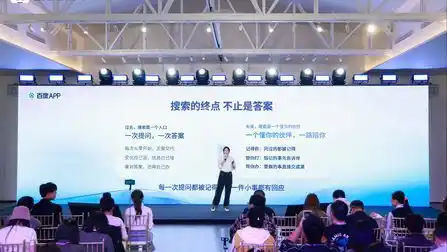
百度App通过搜索实现递归自我进化,将传统搜索从提供链接升级为承接完整用户任务,围绕个性化、行动力与长程性构建AI助手能力,以搜索为入口整合信息、工具与服务,推动从答案交付到持续事务处理的转变,重新定义其在AI时代的价值。
马斯克计划合并SpaceX与特斯拉,旨在整合算力、芯片制造与AI基础设施资源,支撑特斯拉的Optimus机器人、Cybercab及FSD,以及SpaceX的Grok大模型、星链和数据中心业务;此举虽可协同Terafab芯片项目并缓解资本压力,但面临严峻的国家安全审查、反垄断风险及地缘政治挑战。
甲骨文在分析师日明确AI算力扩张的融资路径与现金流转正时间表:预计2028财年下半年自由现金流转正,2029财年超300亿美元;通过供应商融资、客户预付款及客户自带硬件等方式降低前期现金需求,将6吉瓦建设的资本开支压力削减约一半;产能交付进度和利润率维持能力成为股价关键制约因素。
文章分析近期AI股票抛售潮的成因与应对策略,提出四步判断框架:识别真实诱因、验证盈利前景是否改变、评估估值是否充分反映风险、据此决策行动;强调需区分融资压力与真实需求放缓,关注大型科技公司资本开支、云计算需求及盈利预测变化。
文章探讨AI技术革命带来的经济红利分配问题,指出头部AI公司虽营收增长但面临巨额算力采购、研发及合规成本导致持续亏损;上游芯片与云厂商利润激增却承受巨大资本开支与现金流压力;下游企业效率提升明显但普遍未转化为利润增长,普通劳动者则面临工作强度增加、收入不确定性及青年就业缺口扩大等挑战,揭示AI价值创造与收益获取之间存在显著错位。
美国经济过热但债务率首破GDP的100%,AI投资狂潮遭遇现金流危机,谷歌、亚马逊、英特尔等科技巨头因巨额资本开支导致自由现金流恶化甚至转负,引发市场对AI泡沫和‘次贷式’算力云风险的警惕,‘大空头’原型艾斯曼警告AI交易已逼近临界点。
文章指出产品经理在启动AI功能前应先厘清三个核心问题:用户在具体场景中付出的真实代价是什么;AI出错可能带来的后果及可控性;如何客观定义和验证AI效果是否更好。强调AI应是解决问题的手段而非目的,需回归用户价值、风险控制与可衡量结果,避免盲目技术驱动。
英特尔2026年第三季度营收同比增长21%,non-GAAP净利润暴涨169%,主要受益于数据中心与AI业务收入激增78%,创15年来最强增长;但PC业务受内存短缺拖累持续下滑,内存供应未回归常态前市场难复苏;公司正加速推进Intel 18A/18AP等先进制程及代工业务,2027年将大幅增加资本开支并面临自由现金流为负。
文章剖析AI办公热潮背后的商业困境:大厂密集入场并非出于盈利信心,而是受技术趋势与内部焦虑驱动;其产品形态源于已失败的开源项目‘龙虾’,商业化路径则深陷中国SaaS长期存在的付费意愿低、企业不愿为效率提升买单等结构性困局,最终呈现为高投入、低付费、难盈利的‘可疑生意’。